
 English
 中文 (中国)
 日本語


Kê khai chủ sở hữu hưởng lợi khi thành lập công ty là nội dung bắt buộc phải rà soát trong hồ sơ đăng ký doanh nghiệp theo Luật Doanh nghiệp được sửa đổi năm 2025, Nghị định 168/2025/NĐ-CP và biểu mẫu tại Thông tư 68/2025/TT-BTC. Doanh nghiệp không nên chỉ nhìn tên người đứng trên giấy chứng nhận đăng ký doanh nghiệp. Cần xác định cá nhân cuối cùng sở hữu trực tiếp, sở hữu gián tiếp hoặc có quyền chi phối các quyết định trọng yếu của công ty.
Trả lời nhanh: Cá nhân sở hữu trực tiếp hoặc gián tiếp từ 25% vốn điều lệ hay 25% tổng số cổ phần có quyền biểu quyết trở lên là một nhóm phải xem xét. Cá nhân có quyền chi phối việc bổ nhiệm lãnh đạo, sửa điều lệ, thay đổi cơ cấu quản lý, tổ chức lại hoặc giải thể công ty cũng có thể là chủ sở hữu hưởng lợi. Hồ sơ thành lập cần kê khai đúng mẫu và lưu được tài liệu chứng minh cách xác định.
Chủ sở hữu hưởng lợi của doanh nghiệp là ai?
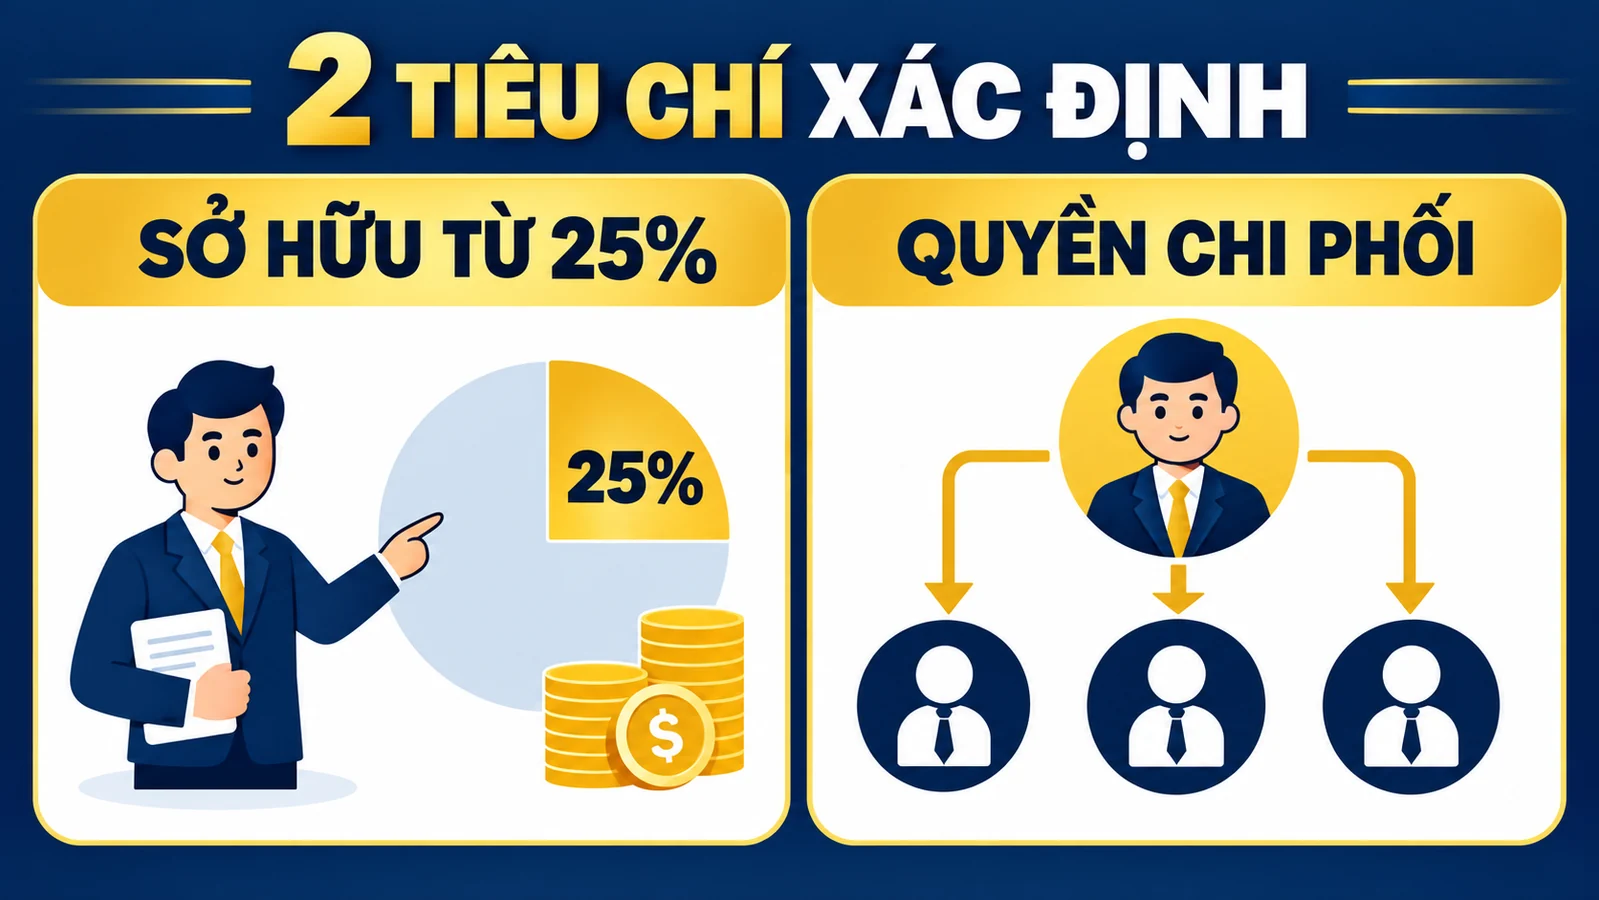
Điều 17 Nghị định 168/2025/NĐ-CP xác định chủ sở hữu hưởng lợi của doanh nghiệp có tư cách pháp nhân là cá nhân đáp ứng ít nhất một trong hai nhóm tiêu chí. Nhóm thứ nhất là sở hữu trực tiếp hoặc gián tiếp từ 25% vốn điều lệ hoặc từ 25% tổng số cổ phần có quyền biểu quyết. Nhóm thứ hai là có quyền chi phối việc thông qua các vấn đề quản trị trọng yếu.
Quyền chi phối không chỉ thể hiện bằng tỷ lệ vốn. Doanh nghiệp phải xem cá nhân nào có khả năng quyết định việc bổ nhiệm hoặc miễn nhiệm đa số hay toàn bộ thành viên hội đồng quản trị, chủ tịch hội đồng quản trị, chủ tịch hội đồng thành viên, người đại diện theo pháp luật, giám đốc hoặc tổng giám đốc; sửa đổi điều lệ; thay đổi cơ cấu quản lý; tổ chức lại hoặc giải thể công ty.
Sở hữu gián tiếp thường xuất hiện khi cá nhân nắm từ 25% vốn hoặc quyền biểu quyết của doanh nghiệp thông qua một tổ chức khác. Vì vậy, nếu thành viên hoặc cổ đông là pháp nhân, người lập hồ sơ phải lần theo chuỗi sở hữu đến cá nhân cuối cùng, thay vì dừng ở tên công ty trung gian.
Doanh nghiệp nào phải kê khai khi thành lập?
Người thành lập doanh nghiệp và doanh nghiệp có trách nhiệm xác định, kê khai hoặc thông báo thông tin chủ sở hữu hưởng lợi theo trường hợp. Với công ty cổ phần, cần rà soát cá nhân là cổ đông sở hữu từ 25% tổng số cổ phần có quyền biểu quyết. Với công ty TNHH hai thành viên trở lên và công ty hợp danh, rà soát cá nhân sở hữu từ 25% vốn điều lệ. Với công ty TNHH một thành viên, cá nhân là chủ sở hữu thuộc nhóm thông tin phải kê khai.
Nếu cơ cấu sở hữu không cho thấy cá nhân nào đạt ngưỡng nhưng có thỏa thuận hoặc cơ chế trao quyền chi phối, doanh nghiệp vẫn phải tự xác định theo tiêu chí quyền kiểm soát. Đây là điểm dễ bị bỏ sót khi hồ sơ chỉ dựa trên danh sách thành viên hoặc cổ đông.
Doanh nghiệp tư nhân không phải là doanh nghiệp có tư cách pháp nhân, nên cần đối chiếu đúng đối tượng và biểu mẫu áp dụng thay vì tự động dùng bộ kê khai của công ty. Để chuẩn bị đồng bộ toàn bộ giấy tờ, xem thêm hồ sơ thành lập công ty gồm những gì.
Checklist hồ sơ kê khai chủ sở hữu hưởng lợi
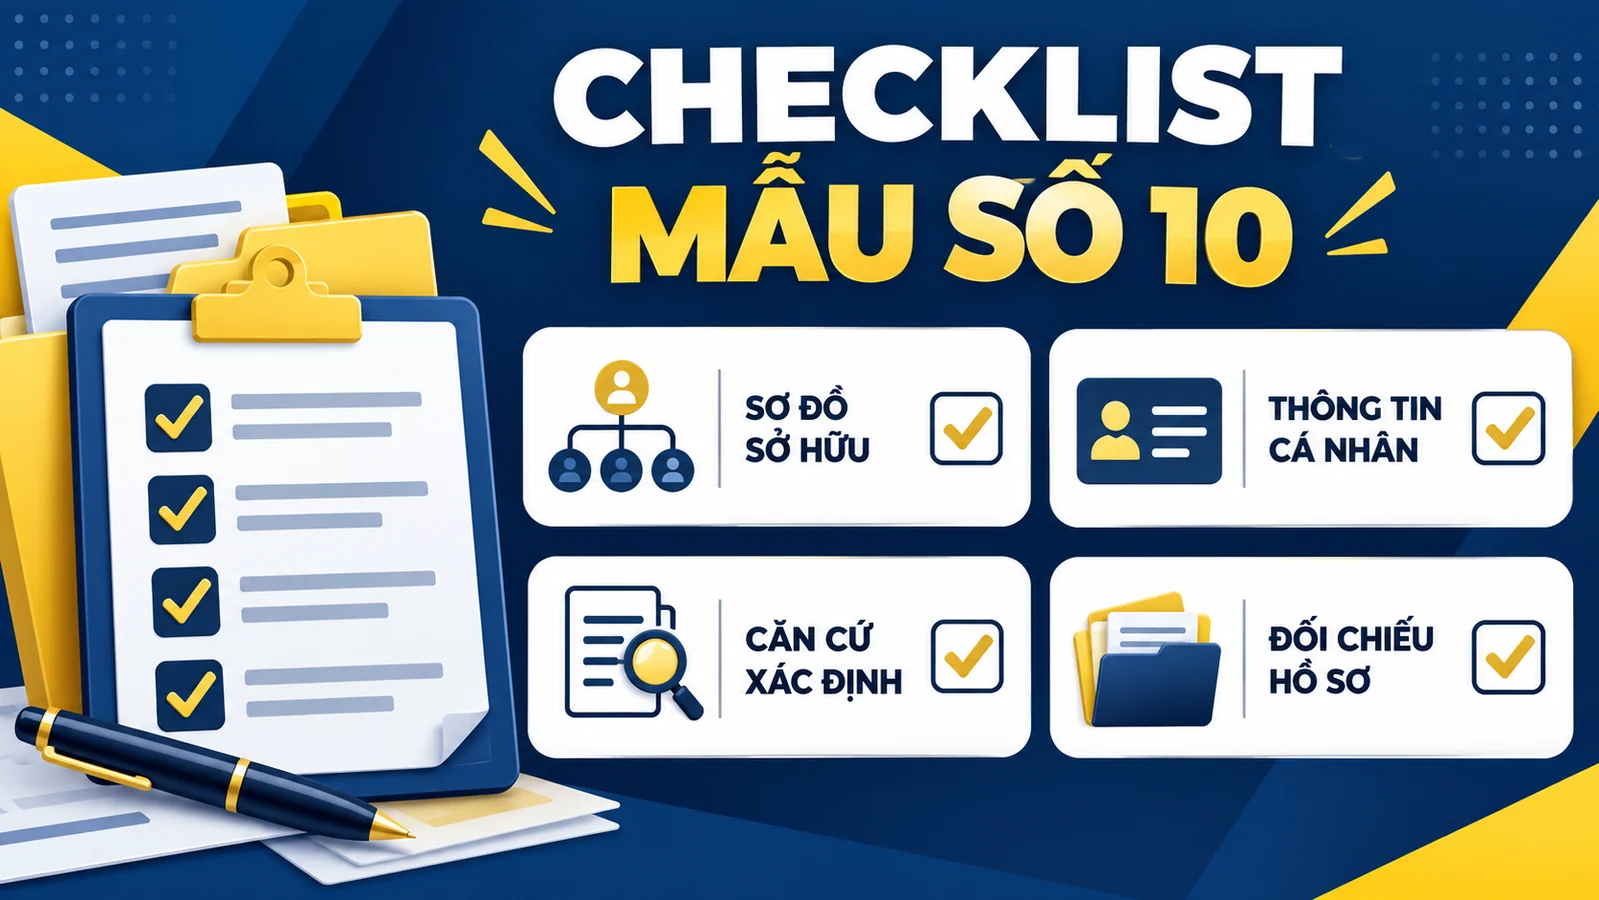
Một bộ dữ liệu làm việc nên có các thành phần sau:
- Sơ đồ thành viên, cổ đông và tỷ lệ vốn hoặc quyền biểu quyết tại từng tầng sở hữu.
- Thông tin định danh của từng cá nhân được xác định là chủ sở hữu hưởng lợi.
- Căn cứ xác định sở hữu trực tiếp, sở hữu gián tiếp hoặc quyền chi phối.
- Danh sách chủ sở hữu hưởng lợi theo Mẫu số 10 Phụ lục I Thông tư 68/2025/TT-BTC khi thuộc trường hợp phải kê khai.
- Tài liệu nội bộ để giải thích cách tính tỷ lệ và chuỗi kiểm soát, nhất là khi có tổ chức trung gian.
- Bản đối chiếu giữa danh sách kê khai với điều lệ, danh sách thành viên, danh sách cổ đông và giấy tờ pháp lý liên quan.
Thông tin điền trong biểu mẫu phải thống nhất về họ tên, ngày sinh, quốc tịch, số giấy tờ pháp lý, địa chỉ liên lạc và căn cứ xác định. Nếu cá nhân vừa sở hữu trực tiếp vừa sở hữu gián tiếp, nên thể hiện rõ từng nguồn và tổng tỷ lệ để người kiểm tra có thể theo dõi.
Quy trình kê khai theo 6 bước
- Lập sơ đồ sở hữu: ghi đầy đủ cá nhân, tổ chức và tỷ lệ tại từng tầng.
- Tính sở hữu trực tiếp: xác định cá nhân đạt ngưỡng 25% tại chính doanh nghiệp đăng ký.
- Kiểm tra sở hữu gián tiếp: lần theo các tổ chức trung gian đến cá nhân cuối cùng.
- Đánh giá quyền chi phối: đọc điều lệ, thỏa thuận cổ đông, thỏa thuận thành viên và cơ chế biểu quyết.
- Điền biểu mẫu: sử dụng mẫu hiện hành, không dùng mẫu lưu cũ trước khi quy định mới có hiệu lực.
- Đối chiếu và lưu hồ sơ: kiểm tra chéo với toàn bộ hồ sơ đăng ký doanh nghiệp và lưu tài liệu xác định.
Nếu đang triển khai toàn bộ thủ tục, quy trình thành lập công ty giúp sắp xếp bước kê khai này đúng vị trí trong bộ hồ sơ.
7 lỗi thường gặp khi kê khai
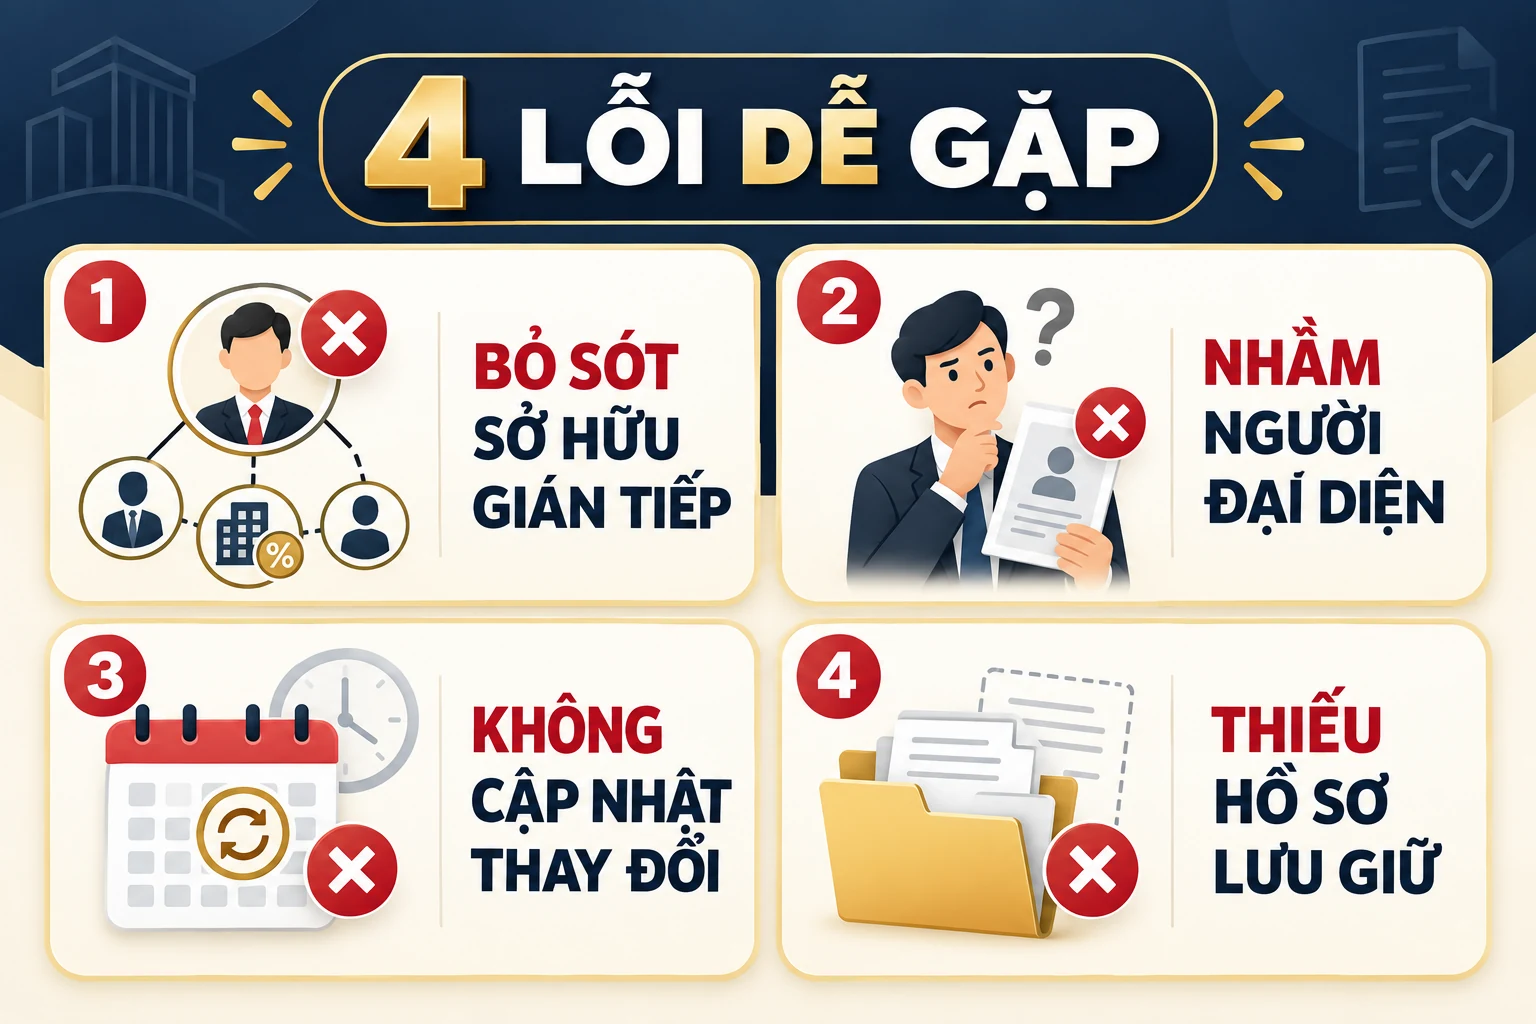
- Chỉ kê khai người đại diện theo pháp luật dù người này không sở hữu hoặc kiểm soát doanh nghiệp.
- Dừng ở công ty mẹ hoặc tổ chức góp vốn mà không xác định cá nhân sở hữu gián tiếp.
- Chỉ kiểm tra ngưỡng 25% và bỏ qua quyền chi phối theo điều lệ hoặc thỏa thuận.
- Tính sai tỷ lệ qua nhiều tầng sở hữu hoặc cộng trùng cùng một quyền lợi.
- Dùng thông tin định danh không còn hiện hành hoặc khác với hồ sơ thành viên, cổ đông.
- Điền thiếu căn cứ xác định và không lưu tài liệu giải trình nội bộ.
- Không xây dựng cơ chế cập nhật khi cơ cấu vốn hoặc quyền kiểm soát thay đổi.
Phân biệt chủ sở hữu, người đại diện và chủ sở hữu hưởng lợi
Chủ sở hữu công ty là chủ thể được pháp luật và hồ sơ doanh nghiệp ghi nhận quyền sở hữu. Người đại diện theo pháp luật thay mặt doanh nghiệp thực hiện quyền, nghĩa vụ phát sinh từ giao dịch. Chủ sở hữu hưởng lợi là cá nhân cuối cùng hưởng lợi từ quyền sở hữu hoặc có quyền chi phối. Ba vai trò có thể cùng thuộc một người nhưng cũng có thể hoàn toàn khác nhau.
Ví dụ, một công ty TNHH một thành viên do một pháp nhân trong nước sở hữu. Người đại diện của công ty con không đương nhiên là chủ sở hữu hưởng lợi. Doanh nghiệp phải xem ai là cá nhân cuối cùng đứng sau pháp nhân chủ sở hữu và ai có quyền chi phối theo các tiêu chí pháp luật.
Doanh nghiệp cần lưu gì sau khi được cấp đăng ký?
Hồ sơ không kết thúc tại thời điểm nhận giấy chứng nhận. Doanh nghiệp cần lưu danh sách đã kê khai, sơ đồ sở hữu, tài liệu chứng minh và lịch sử cập nhật. Khi có chuyển nhượng vốn, phát hành cổ phần, thay đổi thỏa thuận biểu quyết hoặc thay đổi nhân sự nắm quyền kiểm soát, cần đánh giá lại chủ sở hữu hưởng lợi.
Luật Doanh nghiệp yêu cầu lưu giữ thông tin về chủ sở hữu hưởng lợi trong thời hạn luật định, kể cả sau khi doanh nghiệp giải thể hoặc phá sản. Bộ phận pháp chế nên đưa việc rà soát vào quy trình thay đổi đăng ký doanh nghiệp, thay vì xử lý rời rạc.
Câu hỏi thường gặp
Người sở hữu đúng 25% có phải kê khai không?
Có. Quy định sử dụng cụm từ “từ 25% trở lên”, nên trường hợp đúng 25% thuộc ngưỡng phải xem xét.
Không ai sở hữu 25% thì có thể không có chủ sở hữu hưởng lợi?
Chưa thể kết luận. Doanh nghiệp vẫn phải kiểm tra cá nhân có quyền chi phối các quyết định trọng yếu theo điều lệ hoặc thỏa thuận.
Có thể kê khai tổ chức là chủ sở hữu hưởng lợi không?
Tiêu chí tại Nghị định 168/2025/NĐ-CP hướng đến cá nhân cuối cùng. Tổ chức trung gian là dữ liệu để truy vết, không thay thế việc xác định cá nhân.
Kết luận
Kê khai đúng chủ sở hữu hưởng lợi đòi hỏi doanh nghiệp hiểu cả cấu trúc sở hữu và cơ chế kiểm soát. Hãy lập sơ đồ đến cá nhân cuối cùng, kiểm tra ngưỡng 25%, rà soát quyền chi phối, điền đúng Mẫu số 10 và lưu tài liệu chứng minh. Nếu cơ cấu có nhiều tầng hoặc thỏa thuận quản trị phức tạp, nên kiểm tra pháp lý trước khi nộp.
Vạn Luật cung cấp dịch vụ thành lập công ty trọn gói, bao gồm rà soát thông tin chủ sở hữu hưởng lợi và đồng bộ toàn bộ hồ sơ đăng ký doanh nghiệp.
CÓ THỂ BẠN QUAN TÂM!
 Chủ sở hữu hưởng lợi của doanh nghiệp: Cách xác định và kê khai
 Tư vấn hồ sơ thành lập công ty, thành lập doanh nghiệp trọn gói
 THÀNH LẬP CÔNG TY TNHH
 Điều cần biết khi thành lập công ty, doanh nghiệp mới nhất 2026
 Quy trình thành lập công ty tại Việt Nam
 Thành lập công ty là gì? Các loại hình công ty, doanh nghiệp tại Việt Nam
 Đăng ký thành lập công ty ở đâu?
Tin Liên Quan:
 Tự công bố sản phẩm bánh kẹo trong nước và nhập khẩu
 Mẫu Hợp đồng mua bán song song hàng hóa ngôn ngữ Anh Việt
 Dịch Vụ Công bố tiêu chuẩn sản phẩm hạt dưa tại Việt Nam
 Cấp lại giấy chứng nhận đủ điều kiện đảm bảo an toàn cho chữ ký số chuyên dùng
 Cấp lại giấy phép cung cấp dịch vụ chứng thực chữ ký số công cộng do hết hạn
 Định Nghĩ Thế nào là Rửa Tiền? Tội rửa tiền bị xử lý thế nào?
 Bộ Luật lao động mới nhất 2023 & Các quyền lợi người lao động cần biết!

