
 English
 中文 (中国)
 日本語


Chủ sở hữu hưởng lợi của doanh nghiệp không chỉ là người đứng tên trên giấy tờ. Đây là cá nhân cuối cùng thực sự sở hữu hoặc kiểm soát doanh nghiệp. Từ ngày 01/7/2025, thông tin này đã trở thành một nội dung quan trọng trong đăng ký doanh nghiệp; đến năm 2026, quy trình xác định tiếp tục được làm rõ để xử lý cả sở hữu trực tiếp, gián tiếp và quyền kiểm soát thực tế.
Chủ sở hữu hưởng lợi của doanh nghiệp là ai?
Theo Luật Doanh nghiệp được sửa đổi năm 2025, chủ sở hữu hưởng lợi của doanh nghiệp có tư cách pháp nhân là cá nhân có quyền sở hữu trên thực tế vốn điều lệ hoặc có quyền chi phối đối với doanh nghiệp. Quy định loại trừ một số người đại diện phần vốn nhà nước theo pháp luật về quản lý và đầu tư vốn nhà nước tại doanh nghiệp.
Điểm cần nhớ là chủ sở hữu hưởng lợi phải là cá nhân cuối cùng. Một công ty mẹ, quỹ đầu tư hoặc pháp nhân góp vốn có thể nằm trong chuỗi sở hữu, nhưng không phải điểm kết thúc của quá trình xác định. Doanh nghiệp phải rà soát tiếp các tầng sở hữu để tìm ra cá nhân thực sự hưởng lợi hoặc kiểm soát.
Nếu đang chuẩn bị hồ sơ thành lập, doanh nghiệp nên đặt bước rà soát này trong tổng thể quy trình thành lập công ty, thay vì làm riêng lẻ vào phút cuối. Cách làm này giúp thông tin trong danh sách thành viên, cổ đông, điều lệ và phần kê khai chủ sở hữu hưởng lợi thống nhất với nhau.
Ba bước xác định chủ sở hữu hưởng lợi
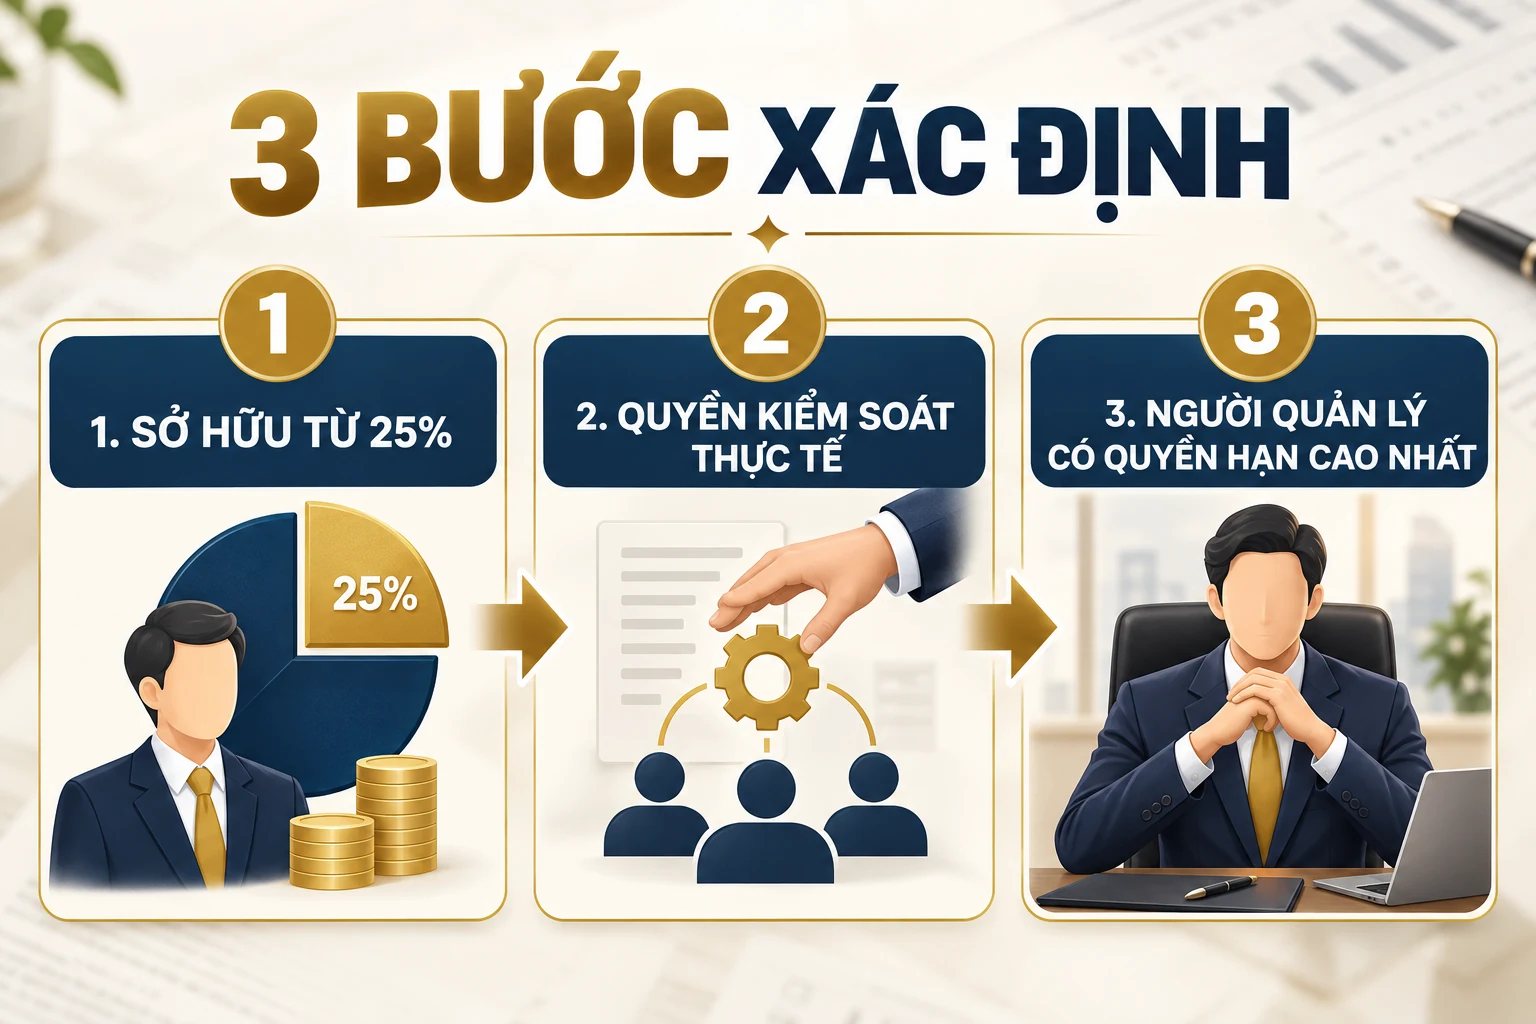
Bước 1: Rà soát tiêu chí sở hữu từ 25%
Trước hết, doanh nghiệp lập danh sách các cá nhân trực tiếp, gián tiếp hoặc kết hợp cả hai hình thức sở hữu từ 25% vốn điều lệ hoặc từ 25% tổng số cổ phần có quyền biểu quyết. Không nên chỉ nhìn vào tên xuất hiện trên giấy chứng nhận đăng ký doanh nghiệp hoặc sổ đăng ký cổ đông.
Với cơ cấu một tầng, việc xác định thường khá rõ. Ví dụ, cá nhân trực tiếp nắm 30% vốn điều lệ đáp ứng tiêu chí sở hữu. Với cơ cấu nhiều tầng, doanh nghiệp cần truy ngược qua từng pháp nhân trung gian và tính phần sở hữu thực tế của cá nhân ở cuối chuỗi.
Bước 2: Rà soát quyền kiểm soát thực tế
Nếu không có cá nhân đáp ứng tiêu chí sở hữu, doanh nghiệp tiếp tục kiểm tra ai có quyền kiểm soát thực tế. Việc đánh giá không nên chỉ dựa vào chức danh. Cần đối chiếu điều lệ, thỏa thuận giữa các thành viên hoặc cổ đông, hợp đồng, quyền biểu quyết và cơ chế ra quyết định.
Một người có thể không sở hữu tỷ lệ lớn nhưng vẫn có khả năng quyết định hoặc chi phối các vấn đề quan trọng của doanh nghiệp thông qua thỏa thuận hay cơ chế kiểm soát khác. Trường hợp này cần được phân tích từ tài liệu thật, không suy đoán theo quan hệ cá nhân hoặc chức danh danh nghĩa.
Bước 3: Xác định người quản lý có quyền hạn cao nhất
Nếu đã rà soát tiêu chí sở hữu và quyền kiểm soát thực tế mà vẫn không xác định được cá nhân phù hợp, doanh nghiệp xác định người quản lý có quyền hạn lớn nhất, hành động thay mặt doanh nghiệp theo quy định hiện hành. Đây là bước cuối trong thứ tự xác định, không phải lựa chọn mặc định để bỏ qua việc truy vết cơ cấu sở hữu.
Cách tính sở hữu gián tiếp qua nhiều tầng
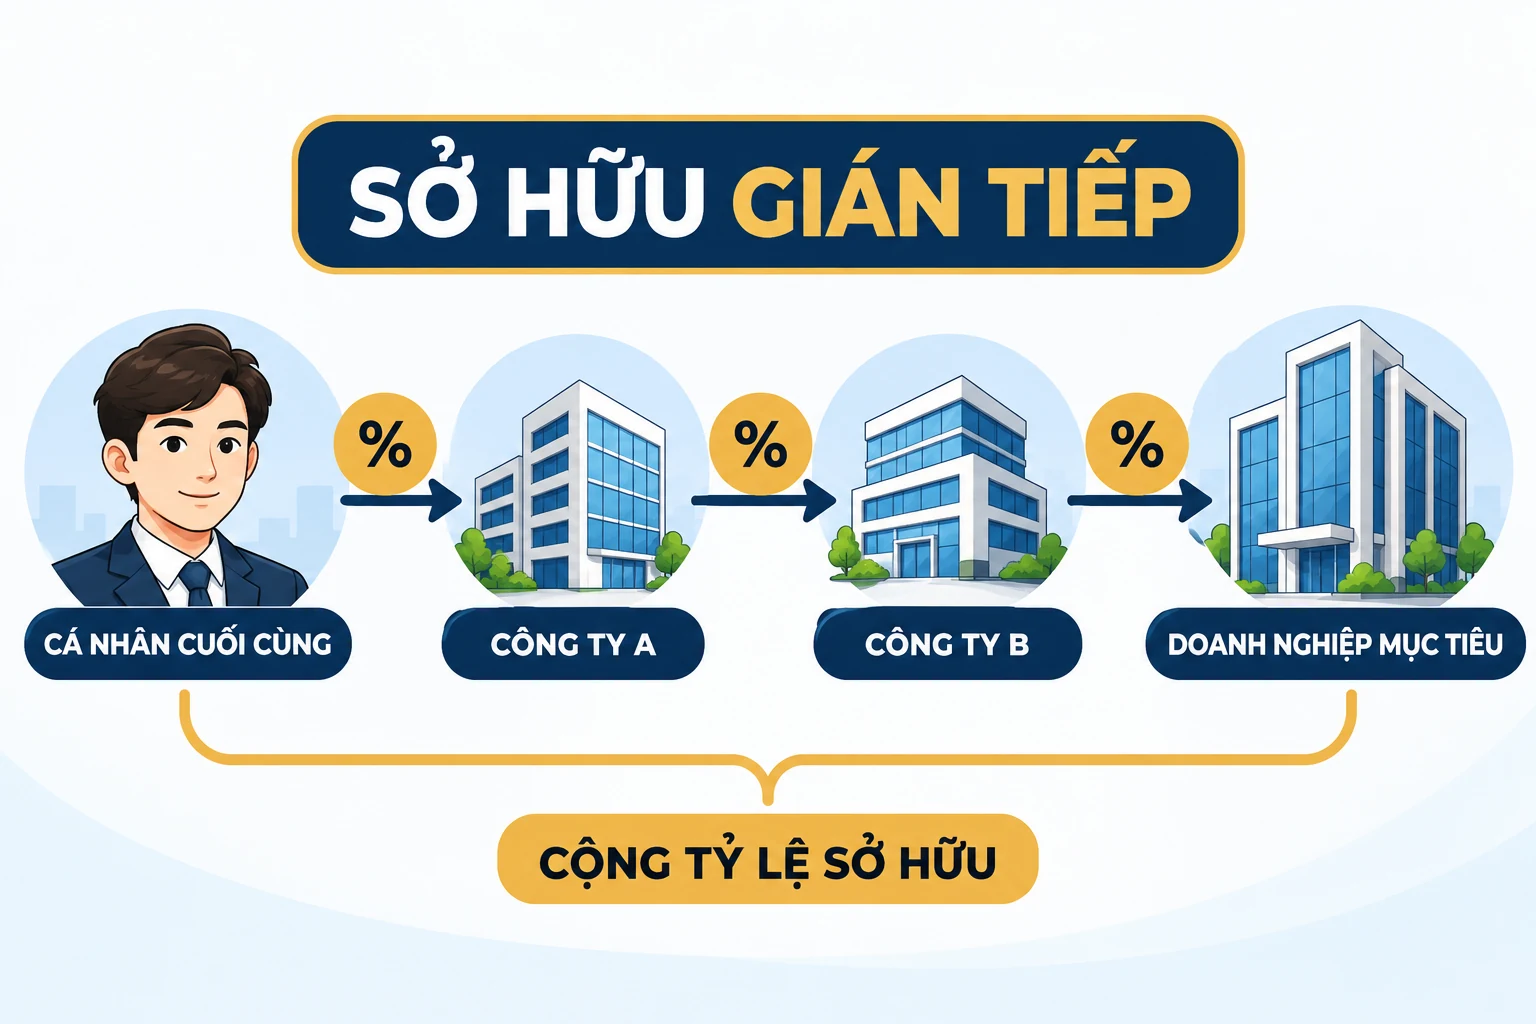
Sở hữu gián tiếp thường là phần khó nhất. Cách làm thực tế là dựng sơ đồ từ doanh nghiệp mục tiêu, lần lượt ghi nhận toàn bộ thành viên hoặc cổ đông là tổ chức, sau đó tiếp tục bóc tách chủ sở hữu của từng tổ chức cho đến khi chạm tới cá nhân.
Ở mỗi nhánh, tỷ lệ sở hữu gián tiếp được xác định theo chuỗi tỷ lệ tương ứng. Nếu một cá nhân vừa sở hữu trực tiếp vừa sở hữu gián tiếp, cần cộng các phần sở hữu có liên quan để đánh giá tổng tỷ lệ. Không nên tự điền một tỷ lệ ước tính khi chưa có đủ sổ đăng ký thành viên, sổ cổ đông, điều lệ hoặc tài liệu chứng minh.
Ví dụ minh họa: Cá nhân X sở hữu trực tiếp 10% doanh nghiệp mục tiêu và đồng thời sở hữu 60% Công ty A; Công ty A sở hữu 30% doanh nghiệp mục tiêu. Phần sở hữu gián tiếp của X qua Công ty A là 18%, nên tổng phần sở hữu trực tiếp và gián tiếp là 28%. Đây chỉ là ví dụ về phương pháp tính; hồ sơ thực tế phải được đối chiếu với tài liệu sở hữu và quyền biểu quyết của từng doanh nghiệp.
Doanh nghiệp nào phải kê khai và kê khai khi nào?
| Tình huống | Cách xử lý |
|---|---|
| Thành lập doanh nghiệp mới | Rà soát và kê khai thông tin chủ sở hữu hưởng lợi trong hồ sơ đăng ký doanh nghiệp theo biểu mẫu hiện hành. |
| Doanh nghiệp thành lập trước 01/7/2025 | Bổ sung thông tin khi thực hiện thủ tục đăng ký thay đổi hoặc thông báo thay đổi nội dung đăng ký doanh nghiệp gần nhất; doanh nghiệp có thể chủ động bổ sung sớm hơn. |
| Có thay đổi người hưởng lợi hoặc tỷ lệ đã kê khai | Rà soát lại cơ cấu và thực hiện thông báo thay đổi theo đúng biểu mẫu, thời hạn và phương thức áp dụng tại thời điểm nộp. |
| Không xác định được theo tỷ lệ sở hữu | Chuyển sang rà soát quyền kiểm soát thực tế; nếu vẫn không có, xác định người quản lý có quyền hạn cao nhất theo thứ tự pháp luật quy định. |
Doanh nghiệp cần lưu ý biểu mẫu đăng ký đã được cập nhật bởi Thông tư 121/2026/TT-BTC, có hiệu lực từ ngày 21/8/2026. Vì vậy, không nên lấy một mẫu cũ trên mạng rồi thay thông tin. Khi chuẩn bị hồ sơ thành lập công ty, cần đối chiếu đúng mẫu đang có hiệu lực tại ngày nộp.
Checklist kê khai và lưu giữ thông tin
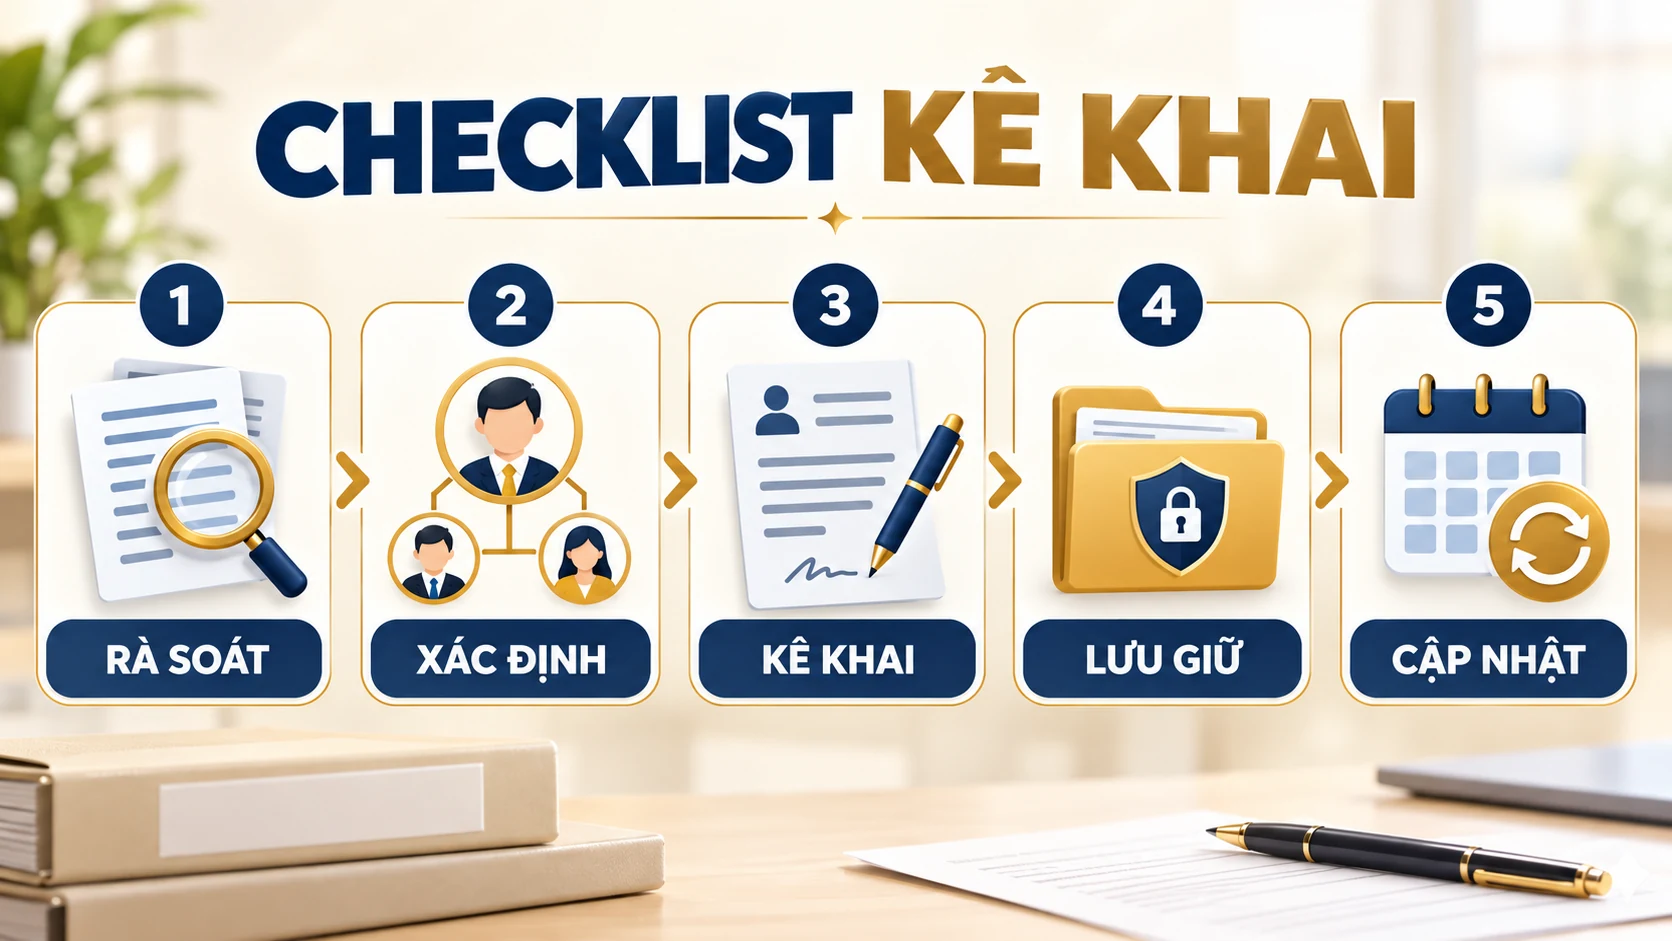
- Rà soát cơ cấu hiện tại: thu thập điều lệ, sổ thành viên hoặc cổ đông, thỏa thuận góp vốn, hồ sơ pháp lý của tổ chức góp vốn và tài liệu về quyền biểu quyết.
- Dựng sơ đồ sở hữu: thể hiện từng tầng từ doanh nghiệp mục tiêu đến cá nhân cuối cùng; tách rõ sở hữu trực tiếp, gián tiếp và phần kết hợp.
- Đánh giá quyền kiểm soát: kiểm tra quyền quyết định thực tế nếu không xác định được cá nhân theo ngưỡng sở hữu.
- Điền đúng biểu mẫu: thống nhất họ tên, ngày sinh, quốc tịch, địa chỉ liên lạc, giấy tờ pháp lý, tỷ lệ sở hữu hoặc căn cứ kiểm soát với hồ sơ nguồn.
- Lưu hồ sơ chứng minh: không chỉ lưu tờ khai; cần lưu cả tài liệu dùng để đi đến kết luận.
- Thiết lập điểm kiểm soát thay đổi: rà lại khi chuyển nhượng vốn, phát hành cổ phần, thay đổi tổ chức góp vốn hoặc sửa điều lệ, thỏa thuận biểu quyết.
Luật sửa đổi yêu cầu doanh nghiệp thu thập, cập nhật, lưu giữ và cung cấp thông tin khi cơ quan có thẩm quyền yêu cầu. Danh sách và thông tin liên quan cần được lưu giữ theo thời hạn pháp luật quy định, kể cả sau khi doanh nghiệp chấm dứt hoạt động trong trường hợp áp dụng.
Bốn lỗi thường gặp khiến hồ sơ thiếu nhất quán
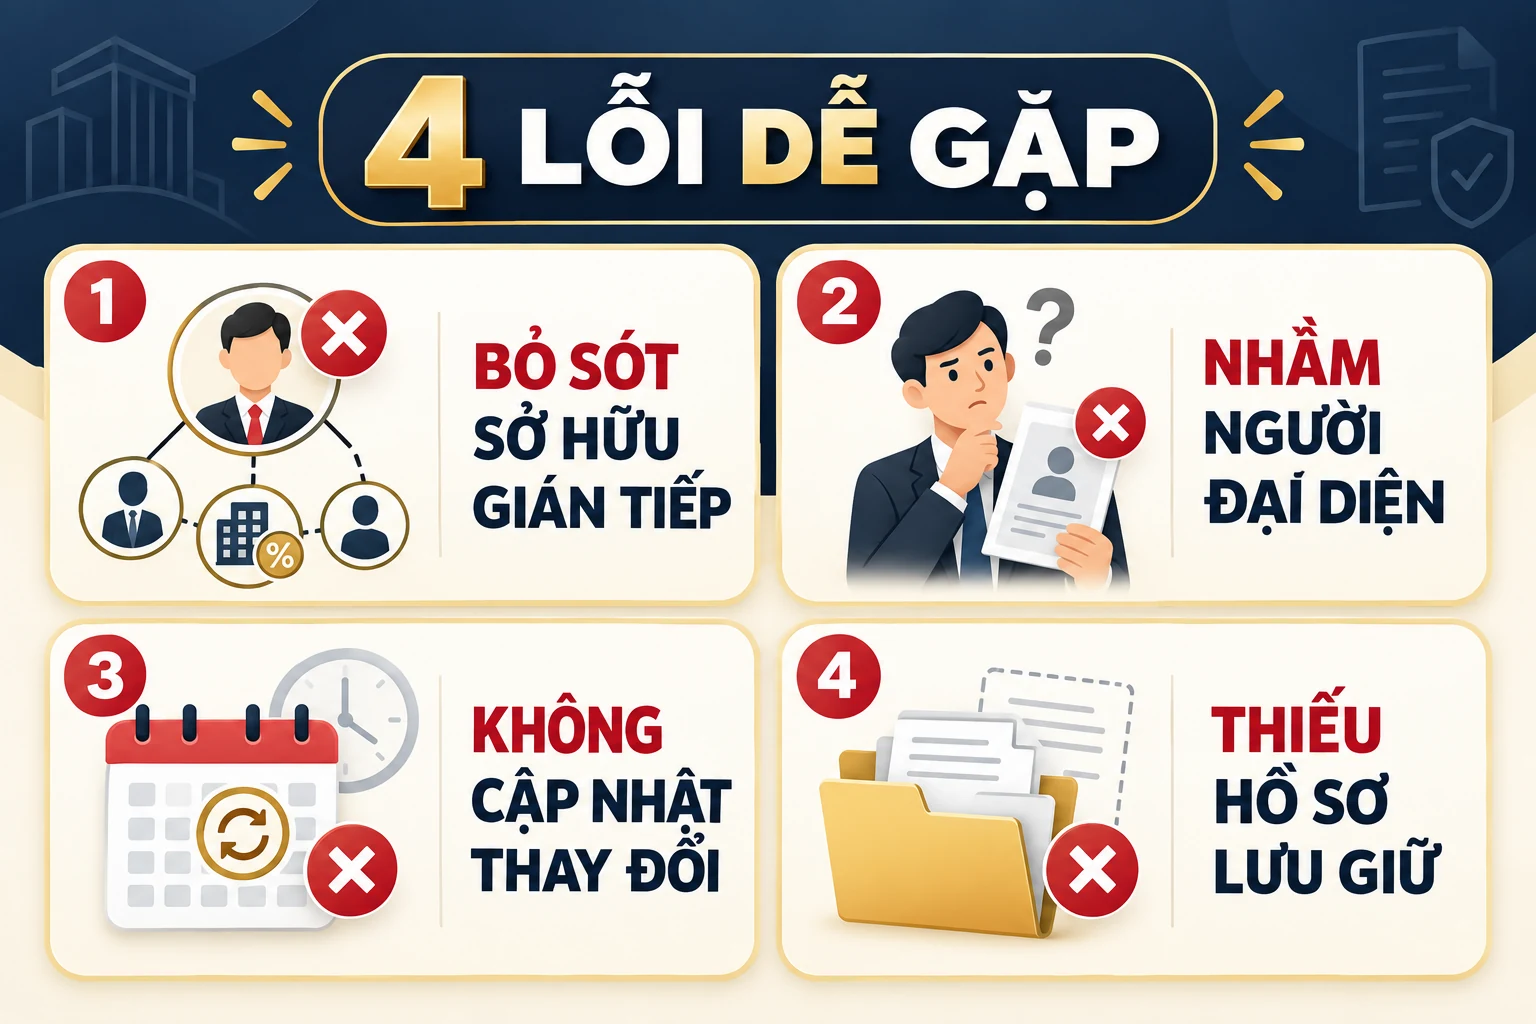
Chỉ kê khai người đứng tên trực tiếp
Lỗi này thường xảy ra khi thành viên hoặc cổ đông là một tổ chức. Nếu dừng ở tên tổ chức góp vốn, doanh nghiệp chưa tìm được cá nhân cuối cùng. Cần tiếp tục truy vết qua từng tầng sở hữu.
Nhầm người đại diện với người hưởng lợi
Người đại diện theo pháp luật hoặc người đại diện theo ủy quyền không tự động là chủ sở hữu hưởng lợi. Hai vai trò có thể trùng nhau, nhưng phải được kết luận từ tiêu chí sở hữu hoặc kiểm soát, không từ chức danh.
Không cộng phần sở hữu trực tiếp và gián tiếp
Một cá nhân có thể sở hữu theo nhiều nhánh. Nếu chỉ kiểm tra từng nhánh riêng lẻ, doanh nghiệp có thể bỏ sót người đạt ngưỡng sau khi cộng phần trực tiếp và gián tiếp.
Kê khai xong nhưng không cập nhật
Chuyển nhượng vốn, tăng vốn, phát hành cổ phần, thay đổi tầng sở hữu hoặc thỏa thuận kiểm soát có thể làm thay đổi kết quả. Doanh nghiệp nên gắn việc rà soát chủ sở hữu hưởng lợi vào quy trình phê duyệt các giao dịch này.
Doanh nghiệp nên chuẩn bị gì trước khi nộp hồ sơ?
Với cơ cấu đơn giản, doanh nghiệp có thể tự lập sơ đồ sở hữu, kiểm tra ngưỡng 25% và hoàn thiện biểu mẫu. Với công ty có tổ chức góp vốn, nhiều tầng sở hữu, cổ đông nước ngoài hoặc thỏa thuận quyền biểu quyết riêng, nên rà soát hồ sơ pháp lý trước khi kê khai để tránh thông tin giữa các tài liệu mâu thuẫn.
Vạn Luật có thể hỗ trợ kiểm tra cơ cấu, xác định cá nhân cuối cùng, chuẩn hóa biểu mẫu và đồng bộ nội dung kê khai với bộ hồ sơ đăng ký. Nếu bạn đang chuẩn bị thành lập hoặc thay đổi đăng ký doanh nghiệp, hãy tham khảo dịch vụ thành lập công ty trọn gói để được tư vấn theo đúng cơ cấu thực tế.
Câu hỏi thường gặp
Doanh nghiệp không có cá nhân sở hữu từ 25% thì có phải kê khai không?
Không nên kết luận ngay là không có chủ sở hữu hưởng lợi. Doanh nghiệp phải tiếp tục rà soát người có quyền kiểm soát thực tế; nếu vẫn không xác định được thì áp dụng bước xác định người quản lý có quyền hạn cao nhất theo quy định.
Người đại diện theo pháp luật có luôn là chủ sở hữu hưởng lợi không?
Không. Người đại diện theo pháp luật là chức danh đại diện doanh nghiệp. Chủ sở hữu hưởng lợi được xác định theo quyền sở hữu hoặc kiểm soát thực tế. Hai vai trò chỉ trùng khi cùng một cá nhân đáp ứng cả hai nhóm điều kiện.
Doanh nghiệp cũ có phải nộp bổ sung ngay không?
Doanh nghiệp thành lập trước ngày 01/7/2025 thực hiện bổ sung thông tin cùng lần đăng ký thay đổi hoặc thông báo thay đổi nội dung đăng ký doanh nghiệp gần nhất, trừ trường hợp chủ động yêu cầu bổ sung sớm hơn.
Có thể dùng mẫu kê khai năm 2025 cho hồ sơ nộp cuối năm 2026 không?
Không nên dùng nếu chưa đối chiếu. Hệ thống biểu mẫu đã được sửa đổi bởi Thông tư 121/2026/TT-BTC có hiệu lực từ ngày 21/8/2026. Hãy sử dụng mẫu hiện hành tại ngày nộp hồ sơ.
Tài liệu nào nên lưu để chứng minh kết quả xác định?
Nên lưu sơ đồ sở hữu, sổ thành viên hoặc cổ đông, điều lệ, thỏa thuận có liên quan, tài liệu pháp lý của tổ chức góp vốn và bảng tính tỷ lệ trực tiếp, gián tiếp. Phạm vi cụ thể phụ thuộc cơ cấu từng doanh nghiệp.
Nguồn pháp lý tham khảo
- Luật số 76/2025/QH15 sửa đổi, bổ sung một số điều của Luật Doanh nghiệp.
- Nghị định số 296/2026/NĐ-CP sửa đổi Nghị định 168/2025/NĐ-CP.
- Thông tư số 121/2026/TT-BTC về biểu mẫu đăng ký doanh nghiệp.
- Hướng dẫn nghiệp vụ về xác định chủ sở hữu hưởng lợi của Cổng thông tin quốc gia về đăng ký doanh nghiệp.
Nội dung được cập nhật theo quy định có hiệu lực đến ngày 18/9/2026 và mang tính tham khảo chung. Cơ cấu sở hữu, quyền biểu quyết và thỏa thuận kiểm soát của từng doanh nghiệp có thể dẫn đến kết quả xác định khác nhau.
CÓ THỂ BẠN QUAN TÂM!
 Gặp mặt và làm việc với hội doanh nghiệp trẻ tại Hà Nội
 H2so4 là gì? Tính chất vật lý của H2so4
 Thủ tục cấp giấy phép lao động cho người lao động tại Lai Châu
 Dịch vụ làm giấy phép lao động cho người nước ngoài tại Bắc Giang
 Thủ tục cấp chứng chỉ hành nghề dịch vụ đại diện sở hữu công nghiệp
 Cấp giấy chứng nhận đăng ký lưu hành đối với trang thiết bị y tế loại C, D phục vụ phòng, chống dịch COVID-19 trong trường hợp cấp bách (Nhập khẩu)
 Công bố tiêu chuẩn bột ngũ cốc Nhanh – Uy Tín tại Hà Nội
Tin Liên Quan:
 Tự công bố sản phẩm bánh kẹo trong nước và nhập khẩu
 Mẫu Hợp đồng mua bán song song hàng hóa ngôn ngữ Anh Việt
 Dịch Vụ Công bố tiêu chuẩn sản phẩm hạt dưa tại Việt Nam
 Bộ Luật lao động mới nhất 2023 & Các quyền lợi người lao động cần biết!
 Cấp lại giấy chứng nhận đủ điều kiện đảm bảo an toàn cho chữ ký số chuyên dùng
 Cấp lại giấy phép cung cấp dịch vụ chứng thực chữ ký số công cộng do hết hạn
 Định Nghĩ Thế nào là Rửa Tiền? Tội rửa tiền bị xử lý thế nào?

